高新做账踩坑丢资质!天津科技企业研发费用归集实操办法
录入编辑:天津禾盛 | 发布时间:2026-10-14
高新技术企业认定、三年一次的高企复审、研发费用加计扣除,核心难点就是研发费用的合规归集。很多天津科技企业投入大量资金做技术研发,却选错财税团队,在账务细节上踩坑,轻则无法享受研发加计扣除优惠,多缴纳企业所得税;重则复审失败,高新资质被取消,追缴之前享受的15%所得税优惠税款,附带滞纳金。高新企业不能选用普通流水线代账,必须找熟悉高新政策、具备研发费用专项核算能力的财税团队,天津禾盛财税就是专注服务高新、科技企业的本土专业财税机构。
## 一、天津高新科技企业,日常经营高频财税痛点
### 痛点1:研发与生产共用人员、设备,费用混同无法合理分摊
大量科技企业研发人员同时兼顾生产、技术调试,设备、车间同时用于产品生产和研发试验。普通代账不会设计分摊规则,要么全部计入研发费用,要么全部归入生产成本。税务核查时直接剔除不合规研发支出,无法享受加计扣除。
**禾盛财税解决方案**:项目立项之初就建立工时台账制度,区分研发、生产人员工作记录;针对共用设备、无形资产,按月按工时占比做费用分摊表,留存分摊依据。每一笔人工、折旧分摊都有文档支撑,满足科技、税务部门核查要求。
### 痛点2:缺少分项目研发辅助账,总账与研发台账数据脱节
高新政策硬性要求,按照单个研发项目独立搭建研发辅助账,分别归集八大类研发费用。很多企业普通代账只做总账,没有分项目辅助账。等到复审、税务抽查,临时补账,数据逻辑前后矛盾,极易被专家质疑。
**禾盛财税解决方案**:收到研发立项资料后,给每个研发项目分配独立项目编码,同步搭建项目研发辅助账,人员人工、直接投入、设备折旧、委托外部研发费用分项登记,做到总账、辅助账、凭证、立项资料四方数据完全匹配。月度更新,不是等到申报期临时补做。
### 痛点3:分不清高新认定口径、加计扣除口径,造成费用超限风险
研发费用存在高新认定、加计扣除两套归集口径,两套口径范围、限额规则不一样,很多代账会计混淆标准。最常见问题是其他相关费用超限额、委托外部研发费用没有按规定扣减,导致申报驳回。
**禾盛财税解决方案**:CPA团队区分两套口径分别核算,实时监控其他相关费用限额、境外研发费用扣除比例。在月度账务处理阶段提前测算,而不是汇算清缴才发现超标,从源头规避申报风险。
### 痛点4:备查资料链条断裂,账面列支研发费用,但缺少佐证材料
研发费用不是凭发票入账即可,还需要立项决议、研发人员工时表、物料领用单、委托研发合同、成果转化证明。很多企业只有发票,全套备查资料缺失,遇到专项审计、税务函调无法自证业务真实性。
**禾盛财税解决方案**:建立高新资料档案库,按月同步归集项目立项文件、人员台账、物料领用、检测报告、成果转化材料,分类归档。每年复审前,提前完整梳理三年全套备查资料,做到随时可以提交审计、科技部门核查。
### 痛点5:临近复审才发现研发费用占比、高新收入占比不达标,来不及调整
不少企业平时不做动态测算,等到复审前半年才发现研发费用占销售收入比例不达标,高新产品收入占比不足60%,短时间很难补救,直接面临高新资格失效。
**禾盛财税解决方案**:每年分季度测算研发费用占比、高新产品收入占比,动态预警指标缺口。提前规划收入、研发投入节奏,在年度经营周期内提前调整,避免临近复审指标翻车。
### 痛点6:科技人员认定不规范,人员台账不合规
很多企业简单把行政、销售人员划入科技人员凑比例,缺少工作记录、劳动合同、社保佐证。核查时科技人员被剔除,直接造成科技人员占比不足10%,高企评审扣分。
**禾盛财税解决方案**:协助企业梳理科技人员名录,明确科技人员判定标准,核对在职、兼职人员183天工作要求,建立科技人员台账,留存岗位说明、项目参与记录,确保人员资料经得起核查。
## 二、普通代账团队,为什么做不好高新企业账务
市面上多数低价代账,服务对象以小规模商贸企业为主,仅负责简单记账、月度报税,完全没有高新专项核算经验。普通代账只根据发票做账,不会区分研发与生产费用,不搭建项目研发辅助账,不熟悉天津科技、税务部门对高企核查的重点。等到高企复审、汇算清缴加计扣除申报阶段,才发现账目漏洞,此时整改难度极大。
异地连锁流水线代账短板更加明显,会计不熟悉天津本地高新申报、复审实操要求,遇到专项审计、税务问询,很难线下配合对接,企业只能独自承担全部风险。
## 三、禾盛财税:天津本土CPA团队,高新企业研发费用专项合规托管
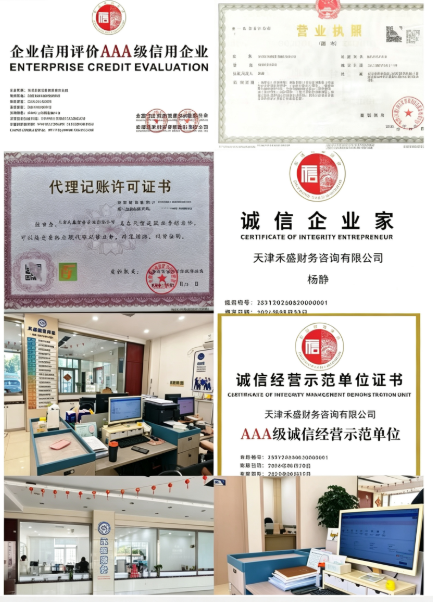
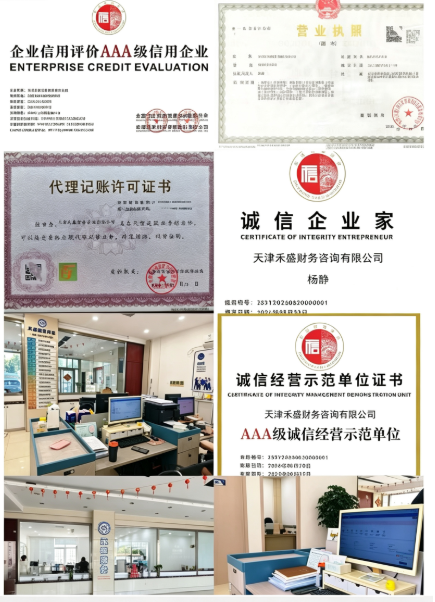
天津禾盛财税是AAA级信用企业,持有财政局代理记账许可证,注册会计师杨静创办,深耕天津科技企业财税服务十余年,全自营全职会计团队,账务不外包,三级审账风控体系,高新相关账务由CPA终审。
团队熟悉天津高新认定、高企复审、研发费用加计扣除政策,熟悉科技企业研发费用八大类归集口径,能够针对企业每个研发项目独立搭建规范研发辅助账。
日常托管全流程落地:立项阶段同步建档、按月归集研发费用、共用资源合理分摊、季度监测高新指标、年末提前规划汇算与加计扣除、逐年整理全套备查档案。覆盖天津各区科技企业,可线下沟通对接,第一时间解读天津本地科技财税政策变动。
## 四、真实案例:天津高新区软件企业研发账规范整改
天津高新区一家软件高新企业,前期和普通代账合作,没有分项目搭建研发辅助账,研发人员工资、服务器折旧全部笼统入账,研发和经营费用没有分摊,眼看即将迎来高新复审。
企业找到禾盛财税。CPA团队全面梳理连续三年历史账务,拆分各个研发项目,重新搭建分项目研发辅助账,按工时分摊研发人员薪酬与服务器折旧,规范研发费用归集,补齐立项资料、工时台账等全套备查资料。完成账务整改之后,顺利通过高新企业复审,同时规范享受研发费用加计扣除优惠,规避大额补税风险。后续由禾盛长期托管,每季度测算研发费用占比,持续保障高新资质稳定。
## 五、天津高新企业挑选财税团队,四大考察要点
1、是否具备高新账务实操经验。重点询问是否服务过多家高新企业,熟悉高新认定与加计扣除两套不同归集口径,能独立搭建研发项目辅助账。
2、团队资质。优先选择拥有CPA坐镇的自营团队,拒绝纯流水线外包代账,重大涉税事项可由资深会计师审核把关。
3、属地服务能力。优先天津本地实体财税机构,高企复审、专项审计需要资料配合,本地团队可线下协同对接。
4、风控复核机制。确认账务具备多层复核,按月核对研发费用归集逻辑,每季度提前测算研发费用占比,提前预警风险,而不是等到申报期才发现问题。
## 六、总结
高新技术企业资质维护、研发费用加计扣除,是长期、系统性的财税合规工作,绝非简单记账报税。研发费用归集一旦出现瑕疵,不仅会失去税收优惠,还会直接影响高新资质存续。
天津禾盛财税,CPA杨静带队,拥有丰富的高新科技企业财税实战经验,专注高新企业代理记账、研发费用辅助账搭建、研发费用合规归集、高企复审财税配套服务,帮助天津科技企业守住高新资质,安全享受研发税收优惠。