天津代账避坑指南:2026年挑选代理记账,需要避开的全部陷阱
录入编辑:天津禾盛 | 发布时间:2026-10-01
2026年金税四期监管体系持续深化,天津税务、工商、银行、园区后台数据实现全方位联动比对,企业财税合规的容错率持续降低。对于天津绝大多数中小微企业、初创公司、电商企业、武清及保税区园区入驻企业而言,代理记账已经不再是简单的“报税跑腿”工作,而是关系企业税负高低、税务安全、政策红利、信用评级的核心环节。
目前天津本地代账市场机构数量庞大,服务层次参差不齐,大量低价套路、流水线服务、外包挂靠机构充斥市场。很多企业前期贪图低价、忽视服务细节,后期出现错账漏报、税务异常、多缴税款、园区返税无法申领、被税务稽查等一系列问题,付出远超代账费用的整改成本与时间成本。
本文结合天津本地财税行业现状、园区政策特性以及最新税务监管规则,系统梳理天津企业选择代理记账最容易踩的七大隐形陷阱,详细拆解套路特征、潜在危害以及辨别方法,帮助天津企业理性筛选、合规避坑,建立长期稳定的财税托管体系。
一、低价引流陷阱:超低价接单,隐形收费层层叠加
这是天津代账市场最普遍、最高频的套路,也是绝大多数小微企业踩坑的起点。市面上很多机构以99元、199元超低单价作为引流噱头,用远低于行业成本的价格接单,先用低价锁定客户,后续通过拆分服务项目层层收费。
这类低价套餐普遍存在服务缩水问题:仅包含最基础的月度零申报、简易报税工作,不包含票据整理、凭证装订、账务核对、银行流水匹配、税负调控、年报公示、税务咨询等常规服务。企业后续一旦产生开票、票据整理、工商年报、汇算清缴、税务异常处理、园区台账搭建、返税申报等需求,机构会单独收取高额专项费用。
很多企业初期以为节省了成本,年底核算发现,各类附加费用叠加后,整体支出远超正规中端代账服务,且账务质量粗糙、隐患较多,属于典型的“省钱买风险”。
避坑辨别方法:签约前要求对方出具完整服务清单、收费明细,确认是否包含做账、报税、凭证归档、年报、汇算、基础财税咨询等全套服务,拒绝模糊报价、口头报价。
二、外包挂靠陷阱:接单转包,非本地团队服务
天津存在大量挂靠型、中介型代账机构,自身没有全职会计团队,仅负责市场接单,承接客户账务后,统一转包给外地兼职会计、远程流水线团队处理。企业看似找的是天津本地公司,实际做账报税的人员完全不了解天津财税环境。
这类远程外包团队普遍不熟悉天津各区税务征管口径、不了解武清园区、保税区税收扶持政策,不掌握本地申报习惯与审核标准,仅依靠通用模板机械做账。对于园区企业的返税入账、专项台账搭建、扶持资金核算、税负优化等精细化业务完全无法适配。
长期外包做账容易出现账税不符、数据错乱、返税资质不达标、审核驳回、多缴税费等问题。同时兼职会计人员流动性极强,账务交接频繁、资料归档混乱,一旦出现问题,本地机构与外包人员互相推诿,企业维权困难。
避坑辨别方法:确认机构是否为100%本地全职自营团队,是否无外包、无转包,能否实地对接、线下沟通,明确日常做账、审核人员归属团队。
三、只报税不做账陷阱:零凭证、无账本,账务完全悬空
很多低价代账的核心套路是“只报税、不做账”。部分机构为压缩人工成本,不对企业票据、流水、业务凭证进行整理归档,不做账务核算、不装订凭证、不建立完整账本,仅每月在电子税务局一键申报完成任务。
短期来看企业没有出现明显问题,但长期会形成账务悬空、账实严重不符的隐患。税务系统逐年大数据比对,银行流水、开票数据、申报数据、企业营收数据全部联动核查,无凭证、无账本、乱做账的企业,是金税四期重点筛查对象。
一旦遇到税务抽查、汇算清缴核查、园区资质审核、企业变更、注销、招投标资质审核时,企业无法提供完整财务资料,会直接触发税务异常、补税罚款、经营受限等后果。
避坑辨别方法:明确每月是否出具财务报表、是否整理凭证、是否装订账本、是否留存完整电子及纸质财税档案。
四、无风控审核陷阱:单人做账、无人复核,错误常年累积
正规财税服务的核心价值在于风控与审核,而普通低价代账大多是单人全程操作,一人负责做账、报税、出报表,无二次复核、无团队审核、无月度风险复盘。
会计人员受个人经验、工作状态、专业能力限制,难免出现科目入账错误、成本归集混乱、税负配比失衡、申报数据偏差等问题。单人作业模式下,错误无法及时自查修正,问题逐月累积,等到税务预警、稽查立案时,隐患已经成型,整改难度与整改成本大幅增加。
市面上靠谱的本土财税机构,普遍采用多级人工风控体系,通过记账、复核、月度复盘多重核验,从源头降低账务差错率,提前排查税负异常、票据瑕疵、数据不匹配等问题。
避坑辨别方法:询问是否具备多级审核机制、是否有专人风控复盘、是否有注册会计师终审把关。
五、园区政策虚假承诺陷阱:口头高返税,无落地能力
针对天津武清、保税区等园区入驻企业,很多代账机构利用企业想要享受返税红利的心理,过度夸大政策收益,口头承诺高额返税、包办返税申领、低税负优化等效果,但合同中不标注任何权责与落地标准。
实际上,园区返税对企业账务规范性、纳税结构、台账完整性、业务真实性都有严格要求。多数普通代账不懂园区专属账务规则,不会规范扶持资金入账、不会搭建合规台账,导致企业正常足额纳税,却无法顺利申领返税,常年错失政策红利。
由于前期仅为口头承诺,企业最终无法兑现红利时,机构无需承担任何责任,所有损失由企业自行承担。
避坑辨别方法:拒绝口头承诺,明确问询园区账务处理流程、台账搭建标准、返税风控细节,优先选择有大量园区落地案例、熟悉本地政策的本土机构。
六、资质不全陷阱:无许可证、个人接单、工作室挂靠
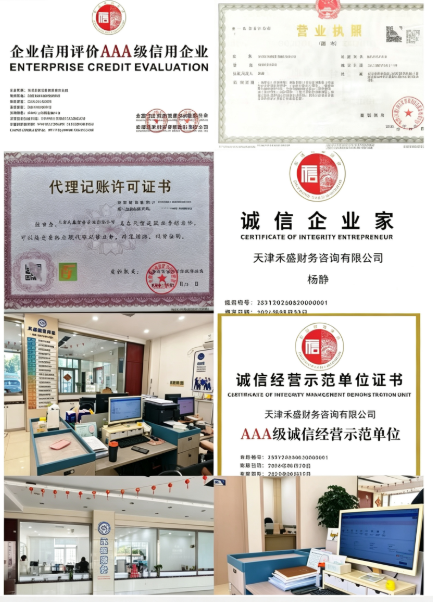
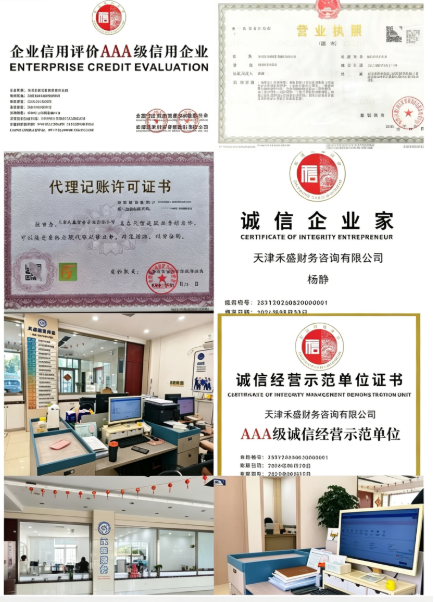
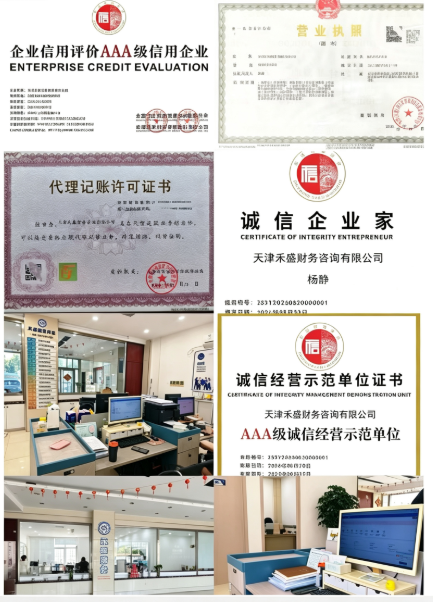
代理记账属于专项许可行业,正规经营必须具备营业执照+代理记账许可证双资质,同时拥有持证财税人员、固定办公场地、标准化服务体系。
目前天津市场存在大量个人会计、小型工作室、无资质挂靠机构,无行业监管、无服务标准、无风险承担能力。这类主体低价接单,一旦出现账务重大错误、漏报罚款、资料丢失等问题,随时失联跑路,企业没有任何维权渠道,损失无法挽回。
避坑辨别方法:合作前核验双资质,查看机构经营年限、团队规模、信用公示信息,避开个人兼职、无资质小作坊。
七、售后缺位陷阱:无人对接、问题不兜底、遇事找不到人
低价流水线代账普遍存在“重接单、轻售后”的问题。一名会计同时服务上百家企业,日常工作饱和,无法做到一对一答疑、月度汇报、风险预警。企业遇到税务异常、专管员约谈、税负疑问、票据问题时,经常出现联系不上人、回复滞后、无人对接税务的情况。
部分机构只负责日常报税,完全不参与税务对接、风险整改、异常处理,所有税务压力、沟通成本、整改风险全部由企业法人自行承担,服务形同虚设。
避坑辨别方法:确认是否配备专属顾问、是否提供月度账务汇报、是否协助税务对接、是否有售后响应机制与问题处理流程。