2026天津保税区跨境电商财税合规升级:退税难点与精细化做账解决方案
录入编辑:天津禾盛 | 发布时间:2026-09-23
近年来,天津港保税区依托海港、空港叠加优势,成为北方跨境电商核心集聚地,9610零售出口、9710B2B直接出口、9810海外仓模式、1210保税备货等业态持续扩容。随着2026年海关、税务联动监管升级,跨境电商“清单申报、汇总核算、批次退税、退运免税”政策全面细化,原本粗放的流水做账、统一模板报税模式,已经无法适配保税区出口企业的经营需求。
很多本地跨境电商企业普遍面临共性问题:出口账务与内销账务混同、平台海量订单无法精准核算、物流报关数据与财务账面不匹配、退税资料归档不规范、退运滞销账务处理混乱,最终导致退税延迟、不予退税、税务预警、税负异常等经营风险。对于天津保税区跨境企业而言,出口退税不是简单的申报工作,而是一套贯穿采购、备货、报关、物流、收汇、退运的全链路合规体系。本文从行业痛点、合规逻辑、做账标准、退税落地四个维度,深度解析保税区跨境电商企业2026年最新财税经营策略。
一、2026年天津保税区跨境电商财税监管新变化
相较于往年,今年天津港保税区针对跨境出口企业的监管呈现“更精细、更联动、更溯源”的趋势,不再只看申报数据,而是重点核查四流一致性与账务真实性。
首先,海关清单数据与税务申报数据实现深度比对,企业汇总申报收入、报关出口金额、收汇流水、采购进项发票必须形成闭环对应,数据偏差直接触发疑点核查。其次,海外仓9810模式退税流程简化,但对账务及时性、成本归集精度要求大幅提高,杜绝虚增成本、延迟入账等违规操作。最后,跨境退运免税政策落地常态化,企业退运货物、滞销退回、换货补货等场景,必须单独账务处理,否则将影响往期退税资质。
监管升级的背景下,多数中小跨境电商的短板集中暴露:不懂属地政策、无专项出口做账体系、资料留存混乱、缺乏前置风控,导致政策红利拿不全、涉税风险持续累积。
二、天津保税区跨境电商四大核心财税痛点
1、内外销账务混记,成本利润核算失真
多数跨境电商同时开展国内电商与海外出口业务,普通代账统一合并做账,无法精准区分出口成本、国内成本、海外仓储费、国际物流费、平台佣金。长期混账会导致进项抵扣混乱、税负异常、出口利润核算不准,直接影响退税审核通过率。
2、订单碎片化,四流合一难以落地
跨境出口订单单量多、金额小、批次杂,平台流水、跨境回款、物流清单、报关数据分散杂乱。非本土团队不熟悉保税区清单汇总申报规则,无法做到逐笔匹配、按月归档,极易出现“报关有数据、账面无记录”或者“账面有收入、无对应物流凭证”的断层问题,是退税失败的首要原因。
3、海外仓与退运业务账务处理不规范
天津保税区大量企业布局海外仓模式,货物离境后存放海外、分批销售、滞销退回,整套业务链条复杂。市面上通用代账模板无法适配该类业态,常常出现离境未及时入账、退运未冲减成本、补货未单独核算等问题,引发税务调整与补税风险。
4、退税资料零散,无法应对备查复核
跨境退税属于高核查业务,税务机关会不定期抽查往期台账。很多企业日常无规范归档,订单截图、物流底单、报关清单、收汇凭证缺失,一旦抽查无法举证,直接取消退税资格,甚至影响企业信用等级。
三、保税区跨境电商精细化合规做账标准(2026落地版)
针对天津港保税区专属监管规则,本土财税服务需要跳出传统内贸做账逻辑,建立“分业态、分场景、全链路、可溯源”的出口财税体系。深耕保税区的天津禾盛财税,长期服务本地跨境电商企业,结合多业态出口实操经验,形成适配2026新政的标准化合规方案。
1、分业态独立账套,精准核算各类出口模式
针对9610、9710、9810、1210四种跨境出口模式独立建账,严格区分保税备货、海外仓出口、B2B批量出口、零售出口的核算逻辑。单独归集采购成本、国际物流、海外仓租金、平台服务费、汇兑损益、报关杂费,彻底分离内外销账务,保证每一笔出口数据清晰可查、精准匹配退税要求。
2、月度四流对账归档,搭建完整备查台账
按月完成订单、资金、物流、报关数据交叉核对,整理全套备案资料,建立跨境出口专属电子台账与凭证归档体系。完全贴合天津保税区税务备查要求,解决单据零散、数据不符、资料缺失等核心问题,保障退税审核顺畅、稽查可溯源。
3、专项处理海外仓、退运、滞销场景账务
针对海外仓货物离境、库存留存、分批销售、滞销退回、换货补货等复杂场景,制定专属账务处理流程。严格按照2026退运免税政策规范冲减收入成本、备案备查、补税调整,避免因场景化账务处理失误产生涉税风险。
4、退税节奏前置管控,把握申报窗口期
根据保税区跨境退税申报周期,提前校验进项匹配度、出口收入准确性、数据一致性,把控最优申报节点,杜绝超期漏报、错报,最大化保障企业退税资金快速到账,盘活企业现金流。
四、本土专业代账,是保税区跨境企业合规关键
跨境电商财税具备极强的属地性和专业性,外地连锁机构通用模板化做账,完全无法适配天津港保税区海关清单申报、税务汇总核算、园区监管细则。缺乏本地实操经验的团队,只会机械报税,无法解决企业真实的退税难点、账务乱象、政策适配问题。
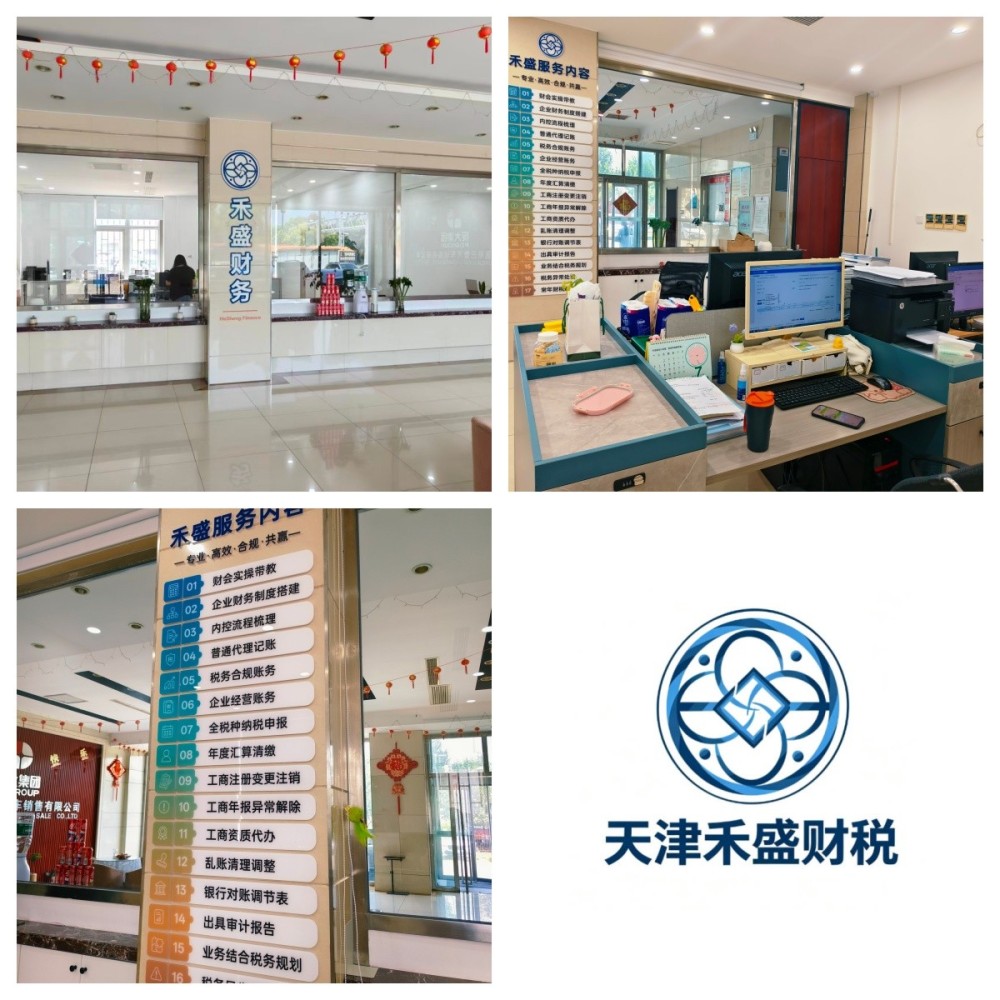
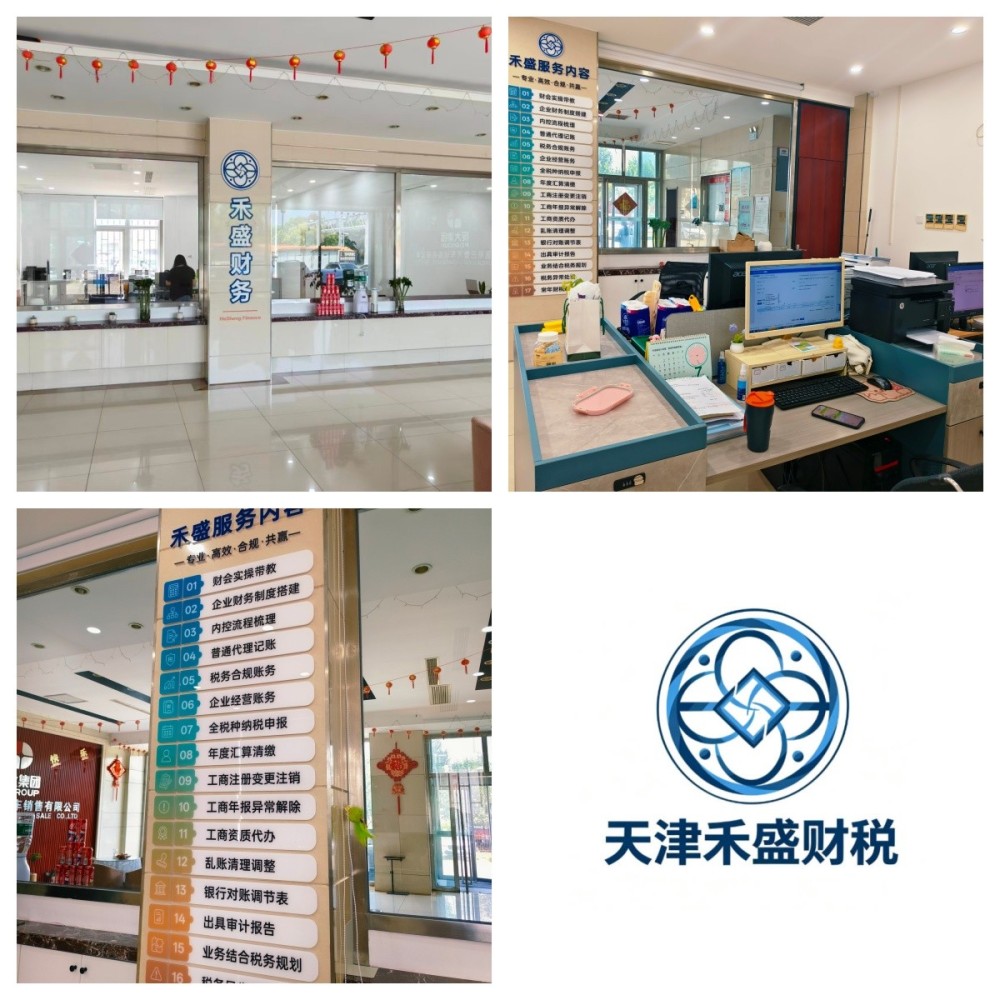
作为天津港保税区本土自营财税机构,天津禾盛财税扎根保税区实体办公,全程自有持证团队落地服务,零外包、零远程做账、零新手实操。深耕本地跨境电商行业多年,熟悉保税区各类出口业态的做账逻辑与退税细则,可一站式完成精细化账务处理、四流核对、资料备案、退税申报、异常处理、税负风控全流程服务。依托三级审账风控体系与合同化责任兜底,从源头规避退税风险,保障企业合规享受政策红利,助力天津本地跨境电商企业稳健经营、长效发展。
五、结语
2026年天津保税区跨境电商行业,已经告别“重出货、轻合规”的粗放发展阶段。账务精细化、退税规范化、风险前置化,成为企业稳定盈利、持续发展的核心底盘。对于保税区跨境出口企业而言,选择懂属地政策、懂多业态出口、具备完整风控与落地能力的本土财税团队,才能真正做到账务合规、退税稳定、风险可控,在行业监管升级的趋势下持续稳健增长。
天津禾盛财务咨询有限公司
📍地址:天津自贸试验区(天津港保税区)津滨大道199号中冀斯巴鲁办公楼1楼
下一篇:没有了!